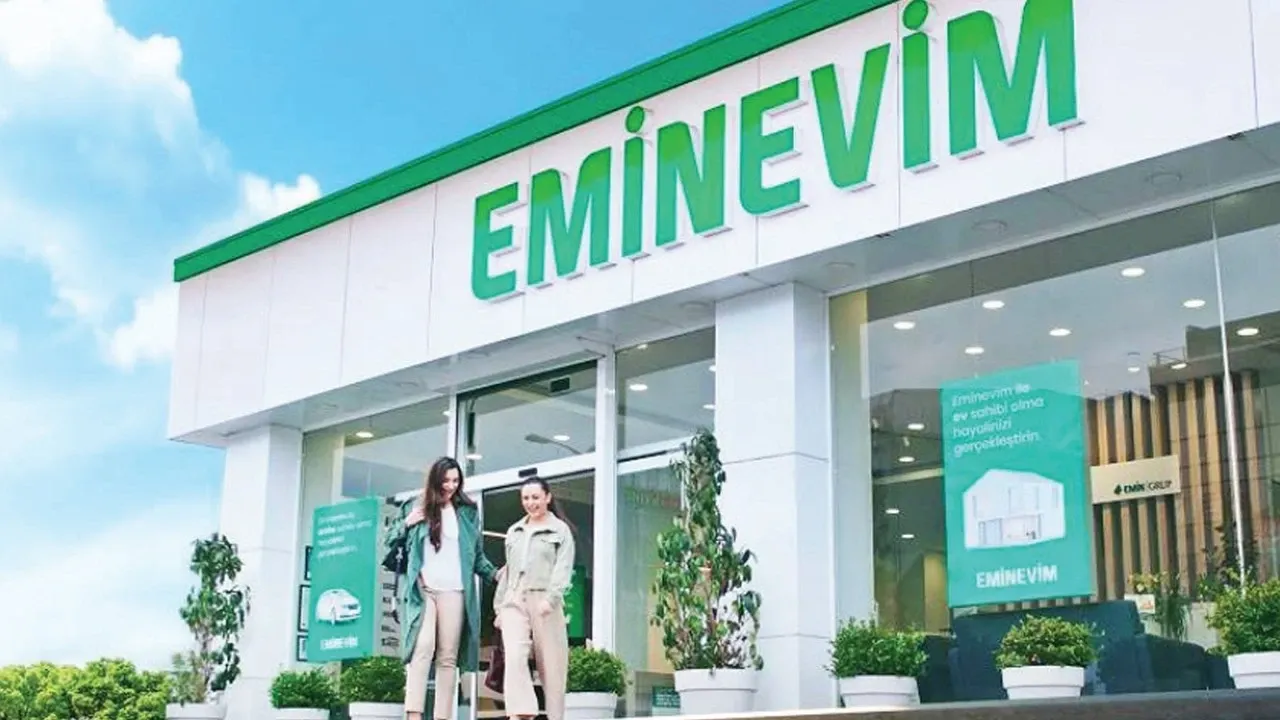
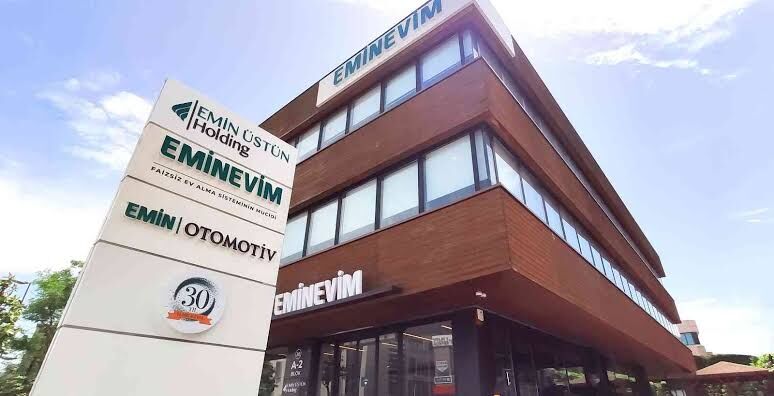
Eminevim, devlet tarafından kurulmuş veya devlet tarafından doğrudan finanse edilen bir kuruluş değil. Bununla birlikte şirket, BDDK tarafından yetkilendirilen tasarruf finansman şirketleri arasında yer alıyor ve ilgili mevzuat çerçevesinde denetleniyor. Ancak Eminevim'deki tasarruflar, bankalardaki mevduatlar gibi TMSF kapsamında bir kamu sigortasına tabi değil.
EMİNEVİM DEVLET DESTEKLİ Mİ?
Eminevim devlet destekli bir kurum değildir. Şirket, kamu kuruluşu statüsünde faaliyet göstermiyor ve devlet tarafından sağlanan bir mevduat güvencesi kapsamında bulunmuyor. Eminevim'in faaliyet alanı tasarruf finansman sektörüne giriyor. BDDK'nın güncel kuruluş listesinde Emin Evim Tasarruf Finansman A.Ş., yetkili tasarruf finansman şirketleri arasında yer alıyor.
Dolayısıyla BDDK denetimi ile devlet desteği veya devlet güvencesi aynı anlama gelmiyor. Eminevim'in BDDK tarafından düzenlenmesi ve denetlenmesi, şirketin faaliyetlerinin ilgili yasal çerçeve içerisinde yürütüldüğünü ifade ediyor; müşterilerin birikimlerinin devlet tarafından sigortalandığı anlamına gelmiyor.
EMİNEVİM BDDK DENETİMİNDE Mİ?
Evet. Eminevim, BDDK'nın tasarruf finansman şirketleri listesinde bulunuyor. Tasarruf finansman şirketlerinin faaliyetleri, 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu ve ilgili düzenlemeler kapsamında yürütülüyor.
BDDK'nın düzenlemeleri yalnızca şirketlerin faaliyet izniyle sınırlı kalmıyor. Tasarruf finansman şirketlerinin müşterileriyle yaptığı sözleşmeler, tasarruf fon havuzlarının yönetimi ve müşterilerin belirli hakları da mevzuat çerçevesinde düzenleniyor. Eminevim'in finansal raporları arasında bağımsız denetim raporları da yayımlanıyor. BDDK'nın bağımsız denetim raporları sisteminde de şirketin 2026 yılına ait solo ve konsolide raporları yer alıyor.
EMİNEVİM'DE PARALAR DEVLET GÜVENCESİNDE Mİ?
Eminevim'de yapılan tasarruf ödemeleri, bankalardaki mevduatlar gibi TMSF güvencesinde değildir. BDDK'nın tasarruf finansman şirketlerine ilişkin açıklamasında, bu şirketlerde bulunan tasarrufların herhangi bir kamusal sigorta mekanizması kapsamına alınmadığı açıkça belirtiliyor. Bununla birlikte tasarruf finansman şirketlerinin müşterilerine karşı yükümlülüklerini yerine getirmesine yönelik çeşitli koruyucu mekanizmalar mevzuatta düzenleniyor.
Bu nedenle “BDDK denetiminde” ifadesi ile “devlet güvencesinde” ifadesinin birbirinden ayrılması gerekiyor. BDDK'nın düzenleme ve denetim yetkisi bulunurken, müşterilerin tasarrufları bankalardaki mevduat ve katılım fonlarında olduğu gibi TMSF'nin sigorta sistemi içinde yer almıyor.
EMİNEVİM'DE CAYMA HAKKI VAR MI?
Tasarruf finansman sözleşmelerinde müşterilere belirli yasal haklar tanınıyor. BDDK'nın açıklamalarına göre müşteri, sözleşmenin imzalanmasını takip eden 14 gün içerisinde herhangi bir gerekçe göstermeden ve cezai şart ödemeden cayma hakkını kullanabiliyor.
Cayma hakkının kullanılması halinde tasarruf finansman şirketinin, organizasyon ücreti de dahil olmak üzere müşteriden aldığı tutarın tamamını, cayma kararının şirkete bildirilmesinden itibaren 14 gün içinde iade etmesi gerekiyor. Bu hak, Eminevim müşterileri açısından da tasarruf finansman mevzuatının öngördüğü sözleşme hükümleri çerçevesinde değerlendiriliyor.
EMİNEVİM SÖZLEŞMESİ FESHEDİLİRSE PARA NE ZAMAN İADE EDİLİR?
Cayma hakkı ile sözleşmenin feshi aynı işlem değil. Müşteri, tasarruf dönemi devam ederken sözleşmede yer alan şartlar çerçevesinde fesih hakkını da kullanabiliyor.
BDDK'nın açıklamasına göre fesih halinde müşterinin organizasyon ücreti dışında kalan tasarruf tutarının iadesi söz konusu oluyor. İadenin gerçekleştirilmesi için mevzuatta öngörülen süreler uygulanıyor. BDDK, müşterinin fesih talebi sonrasında tasarruf tutarının iadesinin belirlenen süre içerisinde yapılmasını öngörüyor. Bu nedenle sözleşme imzalanmadan önce organizasyon ücreti, teslimat/tahsisat koşulları, ödeme planı, fesih şartları ve iade süresi gibi maddelerin ayrıntılı biçimde incelenmesi önem taşıyor.
EMİNEVİM SİSTEMİ NASIL ÇALIŞIYOR?
Tasarruf finansman sistemi, banka kredilerinden farklı bir finansman modeli olarak uygulanıyor. Eminevim'in sunduğu modelde müşteriler belirli bir plan kapsamında tasarruf yapıyor ve sözleşmenin şartlarına göre konut, taşıt veya iş yeri edinimine yönelik finansman imkanından yararlanıyor.
Eminevim kendi sistemini “Elbirliği Sistemi” olarak tanımlıyor. Şirketin açıklamasına göre sistemde katılımcıların tasarrufları bir araya getiriliyor ve sözleşme şartları doğrultusunda katılımcıların konut, araç veya iş yeri edinmeleri hedefleniyor. BDDK'nın tasarruf finansman şirketlerine ilişkin açıklamasında ise gerçek ve tüzel kişilerin, yurt içinde tescil edilmiş konut, çatılı iş yeri veya taşıt alımlarını finanse etmek amacıyla bu hizmetlerden yararlanabileceği belirtiliyor.
EMİNEVİM'DE ORGANİZASYON ÜCRETİ NEDİR?
Organizasyon ücreti, tasarruf finansman sözleşmesi kapsamında şirketin sunduğu hizmet ve tasarruf fon havuzunun yönetimi karşılığında alınan ücret olarak tanımlanıyor. BDDK'nın açıklamasında, organizasyon ücretinin tasarruf finansman faaliyetinin ve tasarruf fon havuzunun yönetiminin karşılığı olduğu belirtiliyor. Bu nedenle bir Eminevim sözleşmesi değerlendirilirken yalnızca aylık ödeme miktarına değil, toplam maliyete, organizasyon ücretine, tahsisat tarihine ve sözleşmenin feshi halinde uygulanacak koşullara da bakılması gerekiyor.
EMİNEVİM İLE BANKA ARASINDAKİ TEMEL FARK NE?
Eminevim ile banka mevduatı arasındaki en önemli farklardan biri devlet güvencesinin niteliği. Bankalardaki mevduat ve katılım fonları için TMSF'nin yürüttüğü bir sigorta sistemi bulunurken, tasarruf finansman şirketlerindeki müşteri tasarrufları bu kamusal sigorta mekanizmasına dahil değil. BDDK bu ayrımı açık şekilde ortaya koyuyor.
Öte yandan tasarruf finansman şirketleri de tamamen denetim dışında faaliyet göstermiyor. BDDK'nın düzenleme ve denetimi, şirketlerin faaliyetlerinin yasal çerçevede yürütülmesini ve müşterilerin belirli sözleşmesel haklarının korunmasını amaçlayan mekanizmaları içeriyor.
EMİNEVİM GÜVENİLİR Mİ?
Eminevim'in BDDK tarafından yetkilendirilmiş tasarruf finansman şirketleri arasında yer alması, şirketin yasal düzenleme ve denetim çerçevesinde faaliyet gösterdiğini ortaya koyuyor. Ancak BDDK denetimi, devlet tarafından ödeme veya zarar garantisi verildiği anlamına gelmiyor. Özellikle tasarrufların TMSF kapsamında sigortalanmadığı dikkate alınarak, sözleşmenin tüm koşullarının incelenmesi gerekiyor.
BDDK'nın düzenlemeleri kapsamında müşterilere 14 günlük cayma hakkı, fesih halinde tasarrufların iadesine ilişkin hükümler ve sözleşme öncesi bilgilendirme gibi çeşitli haklar tanınıyor. Tasarruf finansman şirketleri, sözleşme kurulmadan en az bir gün önce müşteriye ön bilgilendirme formu vermekle de yükümlü.
EMİNEVİM DEVLETİN MÜ, ÖZEL ŞİRKET Mİ?
Eminevim bir kamu kuruluşu değil, özel bir tasarruf finansman şirketidir. Şirketin faaliyetleri BDDK'nın düzenleme ve denetimine tabi tutuluyor. BDDK'nın güncel listesinde Eminevim'in yanı sıra farklı şirketler de tasarruf finansman şirketleri arasında yer alıyor. Sektörün faaliyet alanı 6361 sayılı Kanun kapsamında düzenleniyor.