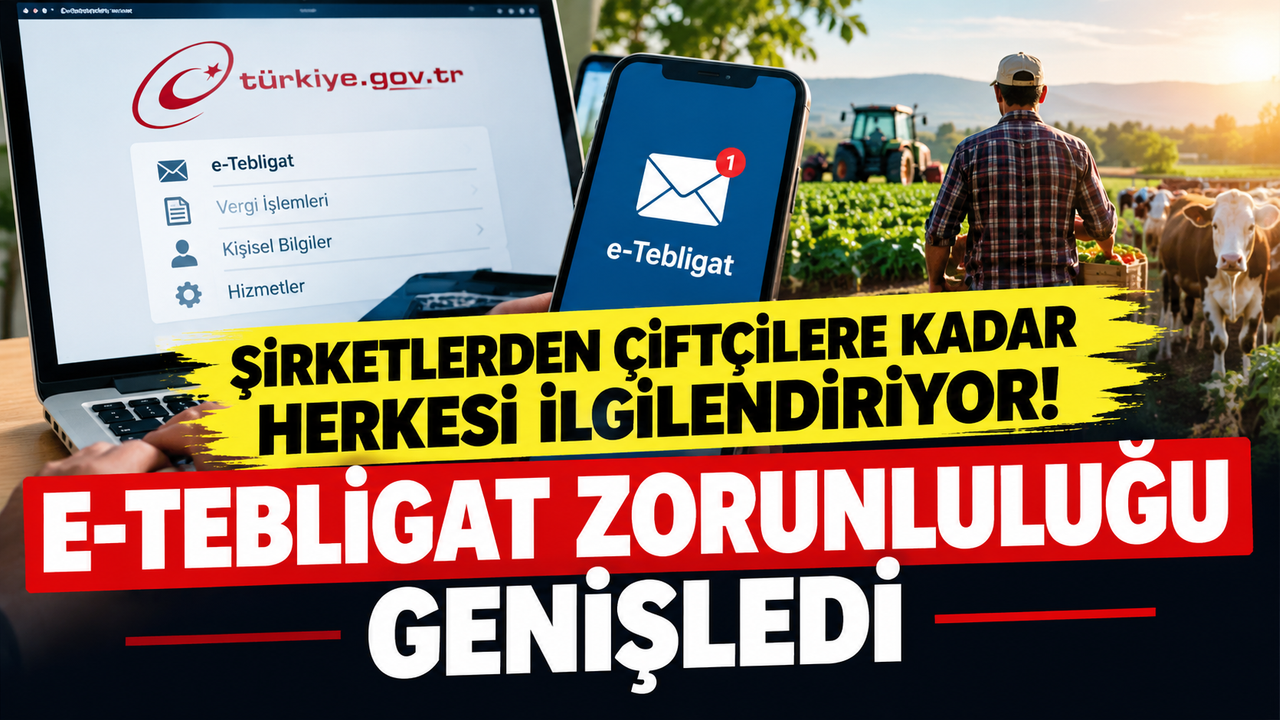
Hazine ve Maliye Bakanlığının elektronik tebligat uygulamasına yönelik düzenlemesi, çok sayıda vergi mükellefini yakından ilgilendiriyor. Vergi daireleri tarafından gönderilen bildirimlerin elektronik ortamda iletilmesini esas alan sistemin kapsamına farklı mükellef grupları da dahil edildi.
11 Ekim 2026 tarihli Resmî Gazete'de yayımlandığı belirtilen tebliğ kapsamında, elektronik tebligat kullanma zorunluluğu bulunan ancak henüz sisteme kayıt yaptırmayan mükelleflerin belirlenen süre içinde işlemlerini tamamlamaları gerekiyor. Başvurular vergi dairelerinden veya Dijital Vergi Dairesi üzerinden yapılabilecek.
E-TEBLİGAT ZORUNLULUĞU KİMLERİ KAPSIYOR?
Elektronik tebligat yükümlülüğü, yalnızca şirketlerle sınırlı tutulmuyor. Kurumlar vergisi mükelleflerinin yanı sıra ticari, zirai ve mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri de kapsama giriyor.
Kollektif şirketler ile adi komandit şirketler de elektronik tebligat sistemini kullanmak zorunda olan gruplar arasında bulunuyor. Ayrıca Özel Tüketim Vergisi Kanunu'na ekli (II) sayılı listedeki, kayıt ve tescile tabi malların ilk iktisabında adına tescil yapılan gerçek kişiler, tüzel kişiler ve tüzel kişiliği olmayan teşekküller için de düzenlemede yükümlülük öngörülüyor.

Böylece düzenleme, farklı sektörlerde faaliyet gösteren işletmelerin yanı sıra belirli koşulları taşıyan bireysel mükellefleri de ilgilendiriyor. Bununla birlikte elektronik tebligat zorunluluğu bütün vatandaşları veya bütün çiftçileri ayrım gözetmeksizin kapsamıyor; kişinin vergi mükellefiyeti ve ilgili yasal koşullar belirleyici oluyor.
SİSTEME KAYIT İÇİN SON TARİH 30 KASIM 2026
Elektronik tebligat sistemine daha önce kayıt yaptırmış mükelleflerin yeniden başvuru yapması gerekmiyor. Buna karşılık, tebliğin yayımlandığı tarihten önce sisteme dahil olmayan ve zorunluluk kapsamına giren kurumlar vergisi mükellefleri, gerçek usulde vergilendirilen ticari, zirai ve mesleki kazanç sahipleri ile kollektif ve adi komandit şirketler için yeni bir kayıt süresi belirleniyor.
Düzenlemede, söz konusu mükelleflerin tebliğin yayımlandığı ayı izleyen ayın sonuna kadar sisteme dahil olmaları gerektiği ifade ediliyor. Tebliğin 11 Ekim 2026'da yayımlandığı tarih esas alındığında bu süre 30 Kasım 2026'da sona eriyor. Bu nedenle yükümlülük kapsamında bulunan ve henüz kayıt yaptırmayan mükelleflerin, belirtilen tarihe kadar başvuru işlemlerini tamamlamaları gerekiyor.
BAŞVURULAR VERGİ DAİRESİNDEN VE DİJİTAL ORTAMDAN YAPILABİLECEK
Elektronik tebligat sistemine kayıt işlemleri için iki farklı yol bulunuyor. Mükellefler bağlı oldukları vergi dairesine başvurarak işlemlerini gerçekleştirebiliyor. Dijital ortamda işlem yapmak isteyenler ise Gelir İdaresi Başkanlığının Dijital Vergi Dairesi hizmetinden yararlanabiliyor. Elektronik başvuru sırasında e-posta adresi ve/veya kısa mesaj (SMS) yoluyla doğrulama yapılması gerekiyor. Aktivasyon işleminin tamamlanmasıyla birlikte mükellefler elektronik tebligat sistemini kullanabiliyor.

E-TEBLİGATLARA E-DEVLET ÜZERİNDEN NASIL ULAŞILIR?
Elektronik tebligatları görüntülemek için Dijital Vergi Dairesi kullanılabiliyor. Sisteme T.C. kimlik numarası, vergi kimlik numarası veya kullanıcı koduyla ve ilgili şifreyle giriş yapılabiliyor. Daha önce kullanılan bazı vergi sistemi şifreleriyle de Dijital Vergi Dairesine erişim sağlanabiliyor.
Şifresi bulunmayan kişiler ise e-Devlet şifreleriyle giriş yaparak kullanıcı şifresi oluşturabiliyor. Mükellefler, Gelir İdaresi Başkanlığının elektronik tebligat hizmetine e-Devlet Kapısı üzerinden kimlik doğrulaması yaparak da ulaşabiliyor. Böylece kendilerine gönderilen vergi bildirimlerini dijital kanallar üzerinden takip edebiliyor.
ELEKTRONİK TEBLİGATLARDA BEŞİNCİ GÜN DETAYI
Elektronik tebligat sisteminde dikkat edilmesi gereken konulardan biri de tebligatın hangi tarihte yapılmış sayıldığı. Vergi Usul Kanunu'nun 107/A maddesi uyarınca elektronik ortamda gönderilen tebligat, muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılıyor.
Bu nedenle mükelleflerin yalnızca sisteme kayıt yaptırmaları değil, elektronik adreslerine iletilen bildirimleri düzenli olarak kontrol etmeleri de önem taşıyor. Tebligatın yasal olarak yapılmış sayıldığı tarih, ilgili işlemlerdeki sürelerin takibi açısından belirleyici olabiliyor.